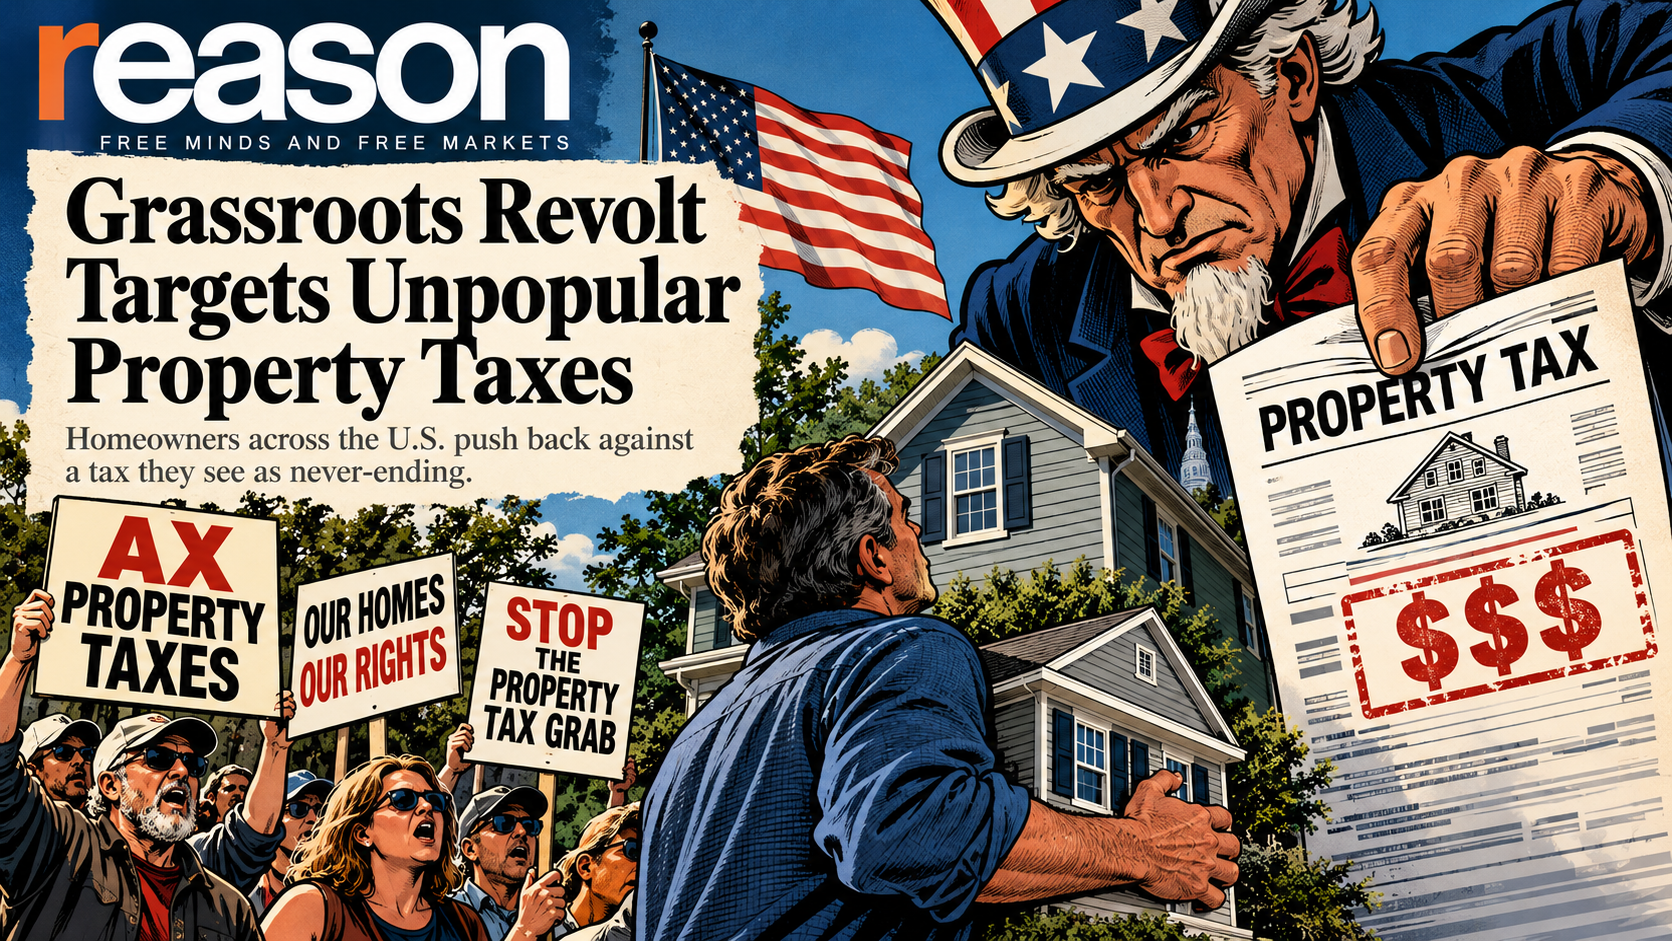
Negli Stati Uniti cresce la rivolta contro le imposte immobiliari. Dai movimenti popolari al confronto tra economisti, torna al centro una domanda: può la proprietà essere gravata da un tributo senza fine?
di Sandro Scoppa
Una casa acquistata, un mutuo estinto, una vita di risparmi. Eppure, ogni anno arriva una richiesta di pagamento, non per comprare qualcosa, ma per continuare a possedere ciò che già appartiene al contribuente. Da questa contraddizione nasce la protesta contro le imposte immobiliari raccontata da J.D. Tuccille, giornalista libertario ed ex direttore di Reason.com, sulle pagine di Reason, la storica rivista statunitense fondata nel 1968 e dedicata alla difesa della libertà individuale e del libero mercato: in discussione non c’è solo il loro ammontare, ma la legittimità di un prelievo senza fine.
In Ohio, il movimento Ax Ohio Tax raccoglie firme per un emendamento costituzionale che abolirebbe le imposte sugli immobili. I promotori non hanno raggiunto le sottoscrizioni necessarie per il voto del 2026 e puntano ora al 2027. La mobilitazione porta nelle piazze una domanda semplice: perché pagare ancora per una casa già pagata?
Le ragioni del malcontento si leggono anche nei numeri. Secondo un’elaborazione della National Association of Realtors, tra il 2019 e il 2023 l’imposta immobiliare annua mediana è salita da 2.480 a 3.045 dollari, il 23 per cento in più. Chi è rimasto nella stessa casa può aver visto crescere il conto soltanto perché è aumentato il valore attribuito all’immobile. Com’è evidente, però, un prezzo di mercato più elevato non equivale a un reddito incassato, né mette denaro nelle tasche del proprietario.
Altri Stati hanno scelto la strada degli sgravi. Nel North Dakota una legge del 2025 ha portato da 500 a 1.600 dollari il credito annuo massimo sulle imposte per l’abitazione principale, finanziandolo con rendimenti di un fondo pubblico. In Georgia, nel 2026, è stato approvato un intervento una tantum da 950 milioni di dollari, che riduce di 18.000 dollari il valore fiscalmente imponibile delle abitazioni principali ammesse al beneficio. Interventi diversi dall’abolizione proposta in Ohio, ma indicativi della pressione dei contribuenti.
Il cuore della controversia emerge nel confronto tra Vance Ginn, economista già in servizio alla Casa Bianca durante la prima amministrazione Trump e oggi presidente di Ginn Economic Consulting, e Jared Walczak, esperto di politica tributaria e senior fellow della Tax Foundation. Entrambi sostenitori del libero mercato, divergono sulla legittimità e sull’opportunità economica delle imposte immobiliari. Per Ginn la proprietà deriva dal lavoro, dal risparmio e dallo scambio volontario: non è un privilegio concesso dal governo. Colpire ogni anno un immobile già acquistato con redditi tassati significa imporre un prelievo permanente, indipendente dalla sua capacità di produrre reddito. Il titolo rimane, la sicurezza del proprietario si riduce. Non occorre sostenere che ogni imposta cancelli giuridicamente la proprietà. Il problema è un altro: il proprietario deve trovare ogni anno le risorse per conservare un bene che può non rendergli nulla. Si pensi al pensionato che ha estinto il mutuo, a chi eredita un’abitazione, a chi possiede un locale inutilizzato. L’aumento delle valutazioni non offre loro maggiore liquidità. Il fisco, tuttavia, può pretendere un pagamento come se quel maggior valore fosse già diventato reddito disponibile.
Walczak, a sua volta, muove un’obiezione economica: l’imposta immobiliare altererebbe le scelte produttive meno delle imposte sui redditi e sui consumi. Essendo prevalentemente locale, inoltre, contribuirebbe a finanziare servizi senza concentrare altri poteri nei governi statali. Scuole, strade e sicurezza hanno costi reali, e abolire un tributo sostituendolo con altri non ridurrebbe necessariamente il peso complessivo del fisco. La dipendenza delle amministrazioni da questa entrata è notevole. Nel 2023 le imposte immobiliari hanno rappresentato il 28,9 per cento del gettito tributario statale e locale americano e il 70 per cento delle entrate tributarie degli enti locali. Ma questa circostanza non può chiudere la discussione. Sostenere che la tassa vada conservata perché finanzia spese ormai consolidate significa considerare intoccabili quelle spese. Ginn rovescia il ragionamento: prima di cercare entrate sostitutive, bisognerebbe domandarsi quali funzioni pubbliche siano necessarie e quanto debbano costare.
Neppure il richiamo ai servizi elimina la questione di fondo. Il valore di mercato di una casa non misura né la quantità di prestazioni pubbliche utilizzate né il reddito di chi la possiede. Una ricchezza immobilizzata viene trattata come denaro disponibile. E se l’inadempimento può sfociare in procedure esecutive, la sicurezza della proprietà diventa precaria.
C’è poi il problema delle agevolazioni selettive. Proteggere fiscalmente l’abitazione principale, lasciando più esposte le case affittate o gli immobili commerciali, significa graduare la tutela patrimoniale secondo l’uso scelto dal titolare. Eppure, mettere una casa in locazione significa offrire ad altri la possibilità di abitarvi senza comprarla. Un sistema che scoraggia l’investimento immobiliare può finire per restringere proprio l’offerta di abitazioni di cui il mercato ha bisogno.
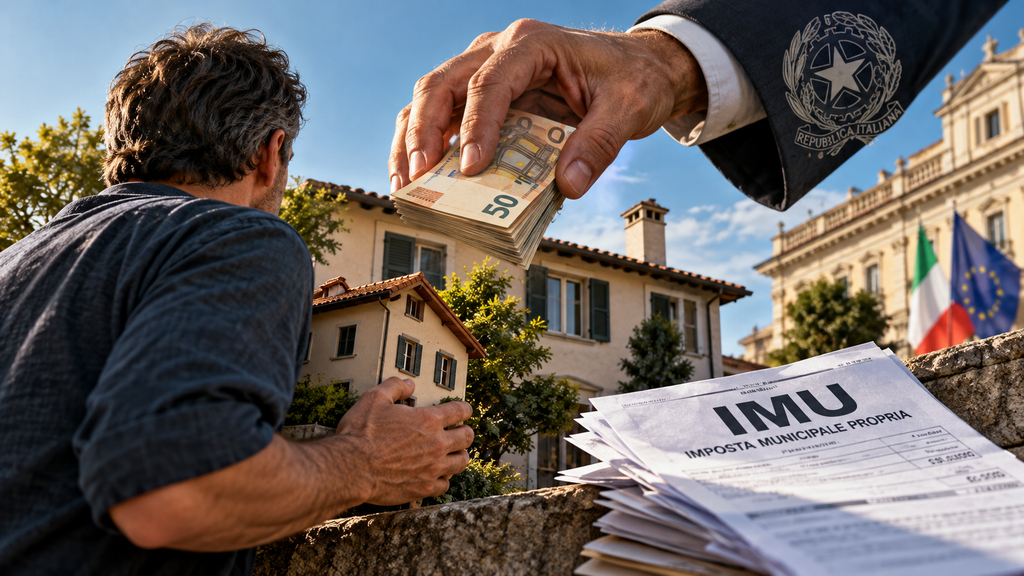
Il confronto chiama direttamente in causa anche l’Italia, dove l’IMU continua a colpire la proprietà immobiliare, indipendentemente dalla produzione di reddito. L’esenzione generalmente riconosciuta all’abitazione principale non cambia la natura del tributo, ma introduce soltanto una discriminazione tra proprietari. Il problema, infatti, non è stabilire quali immobili debbano essere tassati e quali risparmiati, bensì contestare la pretesa dello Stato di esigere un pagamento periodico per il semplice fatto di possedere un bene legittimamente acquisito. Che si tratti di una casa abitata, concessa in locazione o lasciata inutilizzata, nulla cambia: il diritto di proprietà non nasce da una concessione del potere pubblico e non può dipendere dalle preferenze del legislatore. Quando il fisco pretende di prelevare ricchezza dalla mera titolarità di un immobile, il proprietario conserva formalmente il suo diritto, ma è costretto a pagare indefinitamente per continuare a esercitarlo. È questa subordinazione della proprietà alla potestà tributaria, prima ancora dell’entità del prelievo, a rappresentare il nodo fondamentale.
La rivolta americana non offre una soluzione unica, né cancella il costo dei servizi necessari. Ha però il merito di mettere in discussione un presupposto quasi mai contestato: che il patrimonio privato costituisca una riserva permanente cui il potere pubblico possa attingere. La domanda, allora, non è soltanto quanto sia giusto pagare. È se il diritto di proprietà debba restare esposto, senza scadenza, a una pretesa fiscale che sopravvive all’acquisto, al lavoro e persino al reddito.